O chamado Imposto do Pecado começará a ser cobrado em 2027, mas isso não significa que carros e motos ficarão automaticamente mais caros. A Medida Provisória nº 1.399, publicada em 4 de novembro de 2026, criou regras transitórias para o Imposto Seletivo, com efeitos previstos a partir de 2 de fevereiro de 2027. O governo afirma que pretende preservar, em linhas gerais, o nível de tributação já existente durante o primeiro ano.
Há uma diferença importante que afeta diretamente quem pensa em comprar um veículo: automóveis e determinados comerciais leves estão na lista do novo imposto, mas motocicletas não estão incluídas no rol vigente. Além disso, a alíquota aplicada a um carro dependerá de suas características técnicas, e não de uma taxa única para todos os modelos.
O que é o Imposto do Pecado e quando começa?
Imposto do Pecado é o apelido do Imposto Seletivo (IS), criado na reforma tributária para incidir sobre bens e atividades definidos em lei como prejudiciais à saúde ou ao meio ambiente. Entre os produtos abrangidos estão determinados veículos, cigarros, bebidas alcoólicas e bebidas açucaradas, além de outras categorias previstas na legislação.
A MP nº 1.399/2026 estabelece a primeira fase de cobrança, com início previsto em 2 de fevereiro de 2027. A data consta do próprio texto da medida provisória, que ainda será analisada pelo Congresso Nacional. O objetivo declarado do governo para essa transição é aproximar a carga efetiva do novo tributo daquela hoje associada ao Imposto sobre Produtos Industrializados (IPI), levando em conta diferenças entre as bases de cálculo.
Carros novos vão pagar mais imposto em 2027?
Não existe, por enquanto, uma conclusão de aumento generalizado de preços. O Imposto Seletivo passa a integrar a tributação de veículos abrangidos, mas sua chegada está associada à reorganização dos tributos federais. Portanto, não é correto simplesmente somar a nova alíquota ao preço atual de um automóvel e apresentar o resultado como futuro preço de tabela.
Segundo a medida provisória, a tributação começa com uma alíquota-base e recebe ajustes ligados a fatores como tecnologia de propulsão, eficiência energética, potência, segurança e reciclabilidade. Sobre essa alíquota inicial é aplicado um fator de conversão. Na prática, dois automóveis com preços semelhantes poderão ter tratamentos tributários diferentes.
Quais são as alíquotas-base previstas para os veículos?
| Categoria de veículo | Alíquota-base | Observação |
|---|---|---|
| Automóveis de passageiros (NCM 87.03) | 6,3% | Recebe ajustes técnicos e fator de conversão |
| Determinados veículos de transporte de cargas (códigos da NCM 87.04 previstos na MP) | 3,9% | Inclui situações aplicáveis a comerciais leves, conforme classificação |
| Motocicletas (NCM 87.11) | Não se aplica | Fora da lista atual de incidência do IS |
Atenção: os percentuais de 6,3% e 3,9% são pontos de partida, não a alíquota final de cada veículo. O Anexo V da MP prevê um fator de conversão de 1,21 para as categorias automotivas abrangidas, aplicado depois dos ajustes. Por isso, esses números não podem ser tratados como um aumento percentual direto no preço de venda.
Como o tipo de motor e a potência alteram o Imposto do Pecado?
Além da categoria do veículo, o cálculo do Imposto Seletivo de 2027 considera a tecnologia de propulsão e a potência, entre outros critérios. As tabelas a seguir reproduzem os valores previstos para automóveis de passeio classificados na posição 87.03 da NCM, conforme o Anexo II da Medida Provisória nº 1.399/2026. Os números indicam ajustes em pontos percentuais (p.p.) sobre a alíquota-base, e não uma variação direta no preço do veículo.
Tabela de ajustes por motorização e combustível
Um elétrico tem redução de 2 pontos percentuais nesse critério. Já um automóvel exclusivamente a gasolina recebe acréscimo de 6,5 pontos, enquanto um veículo a diesel recebe acréscimo de 12 pontos. As diferenças demonstram por que não há uma alíquota única para todos os carros.
| Tipo de motorização | Ajuste (p.p.) |
|---|---|
| Elétrico | −2,0 |
| Híbrido recarregável flex-fuel/etanol | −2,0 |
| Híbrido completo flex-fuel/etanol | −1,5 |
| Híbrido leve flex-fuel/etanol | −1,0 |
| Etanol | −0,5 |
| Flex-fuel | 0,0 |
| Híbrido recarregável a gasolina | +2,0 |
| Híbrido completo a gasolina | +3,0 |
| Híbrido leve a gasolina | +4,5 |
| Híbrido recarregável a diesel | +3,0 |
| Híbrido completo a diesel | +4,0 |
| Híbrido leve a diesel | +5,5 |
| Gasolina | +6,5 |
| Diesel | +12,0 |
Fonte dos percentuais: Anexo II, critério 1, da MP nº 1.399/2026. Para comerciais leves enquadrados nos códigos previstos na MP, os ajustes são diferentes.
Tabela de ajustes por potência do sistema de propulsão
O segundo quadro relaciona a potência do conjunto de propulsão, medida em quilowatts (kW), ao ajuste tributário. Cada faixa começa acima do limite anterior e vai até o valor indicado na tabela.
| Potência (kW) | Ajuste (p.p.) |
|---|---|
| Até 55 | −2,15 |
| Acima de 55 até 66 | −1,75 |
| Acima de 66 até 72 | −0,25 |
| Acima de 72 até 85 | 0,0 |
| Acima de 85 até 105 | +0,75 |
| Acima de 105 até 132 | +1,50 |
| Acima de 132 até 165 | +3,0 |
| Acima de 165 até 200 | +3,50 |
| Acima de 200 até 240 | +4,0 |
| Acima de 240 até 290 | +6,25 |
| Acima de 290 | +6,50 |
Fonte dos percentuais: Anexo II, critério 3, da MP nº 1.399/2026. A potência do sistema de propulsão segue os parâmetros técnicos adotados pela legislação.
Como essas tabelas entram no cálculo final?
Para um automóvel de passeio abrangido, a apuração começa em 6,3%; são somados ou subtraídos os ajustes referentes à motorização, eficiência energética, potência, segurança e reciclabilidade. Sobre a alíquota inicial assim obtida é aplicado o fator de conversão de 1,21 previsto para os veículos abrangidos. O resultado precisa respeitar o enquadramento legal e eventuais hipóteses de alíquota zero.
Importante: não se deve somar o valor de uma única linha destas tabelas ao preço do carro na concessionária. Os ajustes são componentes de uma fórmula tributária; não correspondem a previsões de reajuste de preço ao consumidor.
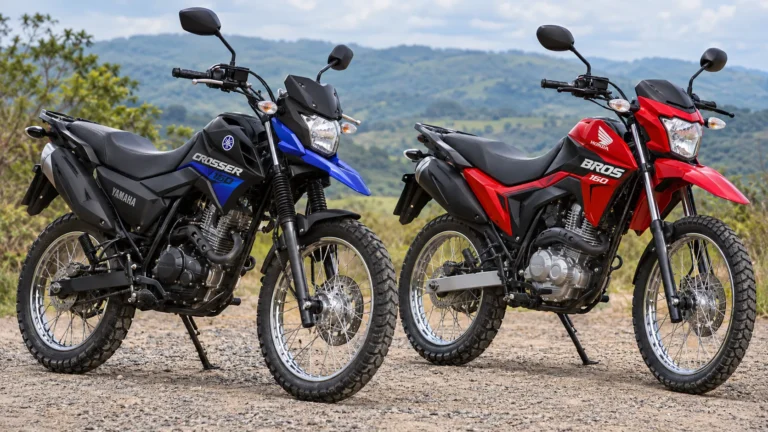
O Imposto do Pecado vai atingir motos?
As motocicletas comuns não fazem parte da lista vigente de bens sujeitos ao Imposto Seletivo. O Anexo XVII da Lei Complementar nº 214/2025 delimita a incidência automotiva aos veículos classificados na posição 87.03 e a determinados códigos da posição 87.04. As motocicletas, normalmente classificadas na posição 87.11 da Nomenclatura Comum do Mercosul (NCM), não aparecem nessa relação.
Isso também é apontado na cartilha sobre reforma tributária divulgada pela Fenabrave, que identifica motocicletas e tratores como segmentos fora da lista atual do IS. Assim, não há fundamento para afirmar que uma moto nova terá aumento de preço causado diretamente por esse imposto em 2027.
Isso não equivale a dizer que motos estarão livres de todos os tributos ou que seus preços não poderão mudar. A reforma tributária altera outros componentes da cobrança sobre o consumo, e fatores como custos de produção, importação, câmbio e decisões comerciais continuam influenciando os valores praticados nas concessionárias.
Carros elétricos e híbridos também serão tributados?
Sim, um automóvel elétrico ou híbrido não é automaticamente isento apenas por utilizar uma tecnologia de propulsão diferente. A MP prevê ajustes favoráveis para determinadas tecnologias e condições de eficiência, mas é necessário verificar o enquadramento de cada versão.
Há, porém, uma hipótese específica de alíquota zero para veículos com registro de versão sustentável concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), desde que cumpram cumulativamente os critérios legais exigidos. Por isso, a existência de motor elétrico, por si só, não comprova o direito ao benefício.
A diferença é relevante para o consumidor: a política tributária pode favorecer veículos mais eficientes, mas não autoriza afirmar que todo elétrico ficará mais barato ou que todo carro a combustão ficará mais caro.
Quais veículos poderão ter alíquota zero ou ficar fora da cobrança?
- Veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista: alíquota zero nas condições e com o reconhecimento previstos na legislação.
- Automóveis destinados ao serviço de táxi: alíquota zero para motoristas profissionais que atendam aos requisitos legais.
- Versões sustentáveis reconhecidas pelo MDIC: alíquota zero desde que cumpridos os critérios cumulativos estabelecidos.
- Caminhões: a MP prevê não incidência segundo sua definição legal; picapes não entram automaticamente nessa exclusão, mesmo quando possuem peso elevado.
- Veículos destinados ao uso operacional de segurança pública ou das Forças Armadas: hipóteses específicas de não incidência para configurações técnicas enquadradas na norma.
Essas situações não devem ser confundidas com uma isenção geral de todas as compras realizadas por determinado grupo ou de todos os modelos de uma mesma motorização: o enquadramento e os requisitos precisam ser atendidos.
E os carros usados? O novo imposto será cobrado na revenda?
O Imposto Seletivo foi desenhado para incidir uma única vez na cadeia, nas hipóteses de tributação previstas em lei. Assim, a revenda comum de um automóvel usado que já passou pela etapa tributada não gera, por si só, uma nova cobrança do IS.
Isso é diferente de dizer que o mercado de usados não sofrerá nenhum reflexo. Mudanças nos preços dos carros novos podem influenciar a procura e a precificação de usados ao longo do tempo, mas esse é um possível efeito de mercado, não uma segunda incidência automática do imposto.
O que pode mudar nos preços a partir de 2028?
O principal ponto de atenção pode estar depois da fase inicial. A MP determina que o governo encaminhe ao Congresso, até 31 de maio de 2027, um projeto de lei com as alíquotas a serem aplicadas a partir de 1º de janeiro de 2028. Portanto, as regras de 2027 não devem ser interpretadas como a definição permanente do imposto.
O resultado dependerá do texto que avançar no Congresso, da regulamentação e do conjunto da reforma tributária. O desenho pode criar diferenças maiores entre tipos de veículos, mas ainda não é possível estabelecer quanto custará a mais — ou a menos — cada modelo em 2028.
Vale antecipar a compra do carro ou da moto por causa do imposto?
Não apenas por causa do anúncio. Para quem pretende comprar um carro, o mais prudente é acompanhar as condições comerciais do modelo desejado, verificar o tratamento tributário da versão específica e comparar o preço efetivo na concessionária. A alíquota-base divulgada pelo governo não permite calcular sozinha a variação de preço ao consumidor.
No caso das motos, o argumento de que o Imposto Seletivo, por si só, tornará todas as motocicletas mais caras em 2027 não é sustentado pela lista legal atual. Isso não elimina outros fatores que podem elevar ou reduzir os preços.
Em resumo: o Imposto do Pecado passará a incidir sobre determinados carros em fevereiro de 2027, com regras transitórias concebidas para evitar uma elevação geral da tributação. As motocicletas estão fora da lista vigente do tributo. Para o consumidor, a diferença entre as categorias e a futura definição das regras de 2028 são mais importantes do que qualquer previsão genérica de aumento imediato de preços.
Fonte: Câmara dos Deputados — MP 1.399/2026
Últimas publicações
Deixe um comentário